


结构性缺货常态化,供应链进入风控时代
阅读量:143
进入2026年下半年,电子元器件行业彻底告别过去“全面缺货、全面跌价”的简单周期波动,正式进入结构性分化、冷热两极、风控优先的全新产业阶段。整体市场不再出现统一大涨大跌,而是呈现“高端紧缺、通用宽松、细分涨价、迭代加速”的新格局,这也意味着硬件企业单纯靠低价拿货、临时补料、盲目囤货的采购模式已经彻底失效。未来供应链竞争,不再比拼谁拿货便宜,而是比拼谁风险预判准、BOM更稳、量产不断供。
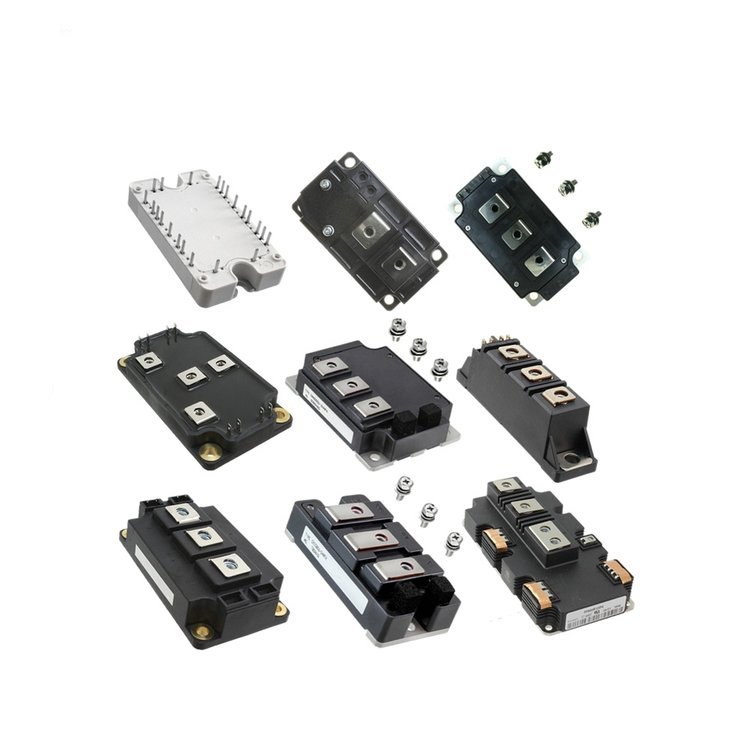
从当前产业真实供需来看,消费电子通用类阻容、常规二极管三极管、普通逻辑芯片库存充足、价格透明、竞争充分,整体处于供大于求的状态。但工业自动化、AI端侧硬件、新能源配套、智能工控设备所需要的高精度、高可靠性器件持续紧缺,其中高端MLCC、车规电阻、功率MOS、IGBT、高速连接器、存储颗粒、工业级晶振等品类交期持续拉长,原厂产能长期倾斜头部大客户,中小研发企业、中小型工厂普遍面临配额不足、拿货难、替代少的困境。
造成本轮结构性紧缺的核心原因,并非短期产能不足,而是下游产业结构性升级带来的长期需求增量。AI边缘设备全面落地,带动端侧算力芯片、高频被动器件、高速接口器件需求暴涨;工业智能化改造持续推进,传统设备升级换代,对宽温、抗干扰、高稳定性元器件需求持续攀升;新能源、储能、车载电子稳健增长,进一步挤占高端器件产能。多重增量叠加,让高端元器件供需缺口长期存在,短期内无法缓解。
与此同时,原厂迭代、型号停产速度持续加快,很多常用料号在无预警状态下进入EOL停产阶段。不少硬件企业在产品定型、量产之后才发现核心物料断供,只能被迫改板、重新调试、重新认证,造成巨大的时间成本与经济损失。行业数据显示,近一年超六成硬件企业遭遇过物料停产、交期跳票导致的项目延期问题,中小团队抗风险能力弱,受冲击最为严重。
在这样的行业背景下,供应链风控能力成为企业核心竞争力。成熟的硬件企业已经不再单纯比价采购,而是优先核查物料生命周期、货源稳定性、批量一致性、替代可行性,从源头规避量产风险。小批量柔性采购、多型号备选、提前备货、国产替代适配,成为现阶段主流采购策略。
元坤智造紧跟2026年产业行情变化,持续优化现货库存结构,重点增补工业级、AI端侧、工控常用紧缺器件,依托多仓联动与全球调货能力,有效缓解客户结构性缺料难题。平台依托多年行业经验,为客户提供BOM风险筛查、停产预警、交期评估、国产替代匹配等前置服务,搭配分销+PCBA一体化能力,实现从物料选型、采购、打样到量产落地的全流程保障,帮助企业稳交付、控风险、降成本,从容应对行业周期波动。
为你推荐


-

官方平台
-

微信公众号
A B C D E F G H I J K L M N O P Q R S T U V W X Y Z 0 1 2 3 4 5 6 7 8 9 其他
-
-
客服热线
400-618-9990 / 13621148533
-
官方微信
关注微信公众号
-
返回顶部